Negli ultimi anni abbiamo assistito a un fenomeno che in Italia conosciamo benissimo: "la grande corsa ai BTP".
Dopo quasi un decennio di tassi a zero in cui i conti correnti non rendevano nulla e i rendimenti obbligazionari erano ridotti al lumicino, le manovre della BCE e della Federal Reserve per domare l'inflazione hanno innescato un violento rialzo dei tassi d'interesse. Improvvisamente, i Titoli di Stato italiani sono tornati a offrire cedole del 3,50% o 4%.
Con le campagne pubblicitarie per i nuovi tipi di BTP in collocamento, per molti risparmiatori è scattato il riflesso condizionato: "Perché complicarmi la vita con azioni, ETF o fondi d'investimento se posso comprare un BTP, prendere la cedola e stare tranquillo?"
È una domanda legittima. Ma la risposta nasconde un'insidia: confondere uno strumento valido come l'unica risposta a tutti i propri bisogni finanziari.
Nessun prodotto finanziario è perfetto in assoluto. Vediamo pro, contro ed esempi pratici di BTP, ETF e Fondi comuni per capire perché concentrarsi su uno solo espone a rischi invisibili ma concreti.
1.I BTP: la certezza della scadenza, ma occhio alla volatilità e al "rischio Paese"
Un BTP (Buono del Tesoro Poliennale) è un prestito che fai allo Stato italiano. In cambio, ricevi una cedola periodica fissa (o indicizzata) e il rimborso del capitale nominale alla scadenza.
I PRO:
- Tassazione agevolata al 12,5% (contro il 26% della maggior parte degli altri strumenti).
- Conoscenza certa dei flussi cedolari e del rimborso a 100 alla scadenza (se l'emittente non fallisce).
- Psicologicamente rassicurante: hai una data di fine investimento certa.
I CONTRO:
- Rischio di concentrazione (rischio Paese): se investi tutti i tuoi risparmi in BTP, il tuo futuro finanziario è legato al 100% alla solvibilità e alla stabilità del debito pubblico italiano.
- Rischio tasso e oscillazione del prezzo: se prima della scadenza hai bisogno di liquidare il capitale, il BTP quota a mercato. Se i tassi sono saliti, il prezzo scende, come descritto nell'articolo "Obbligazioni e tassi di mercato: il legame indissolubile".
Esempio numerico:
Immagina di aver acquistato nel 2020, in collocamento, il BTP aprile 2031 isin IT0005422891 cedola 0,90%. Ora che la BCE e la FED hanno alzato i tassi per combattere l'inflazione le nuove emissioni offrono rendimenti più alti. Il BTP allo 0,90% di tasso ha visto il suo prezzo crollare intorno a 88,00 (vedi il grafico del sito ilsole24ore.com).
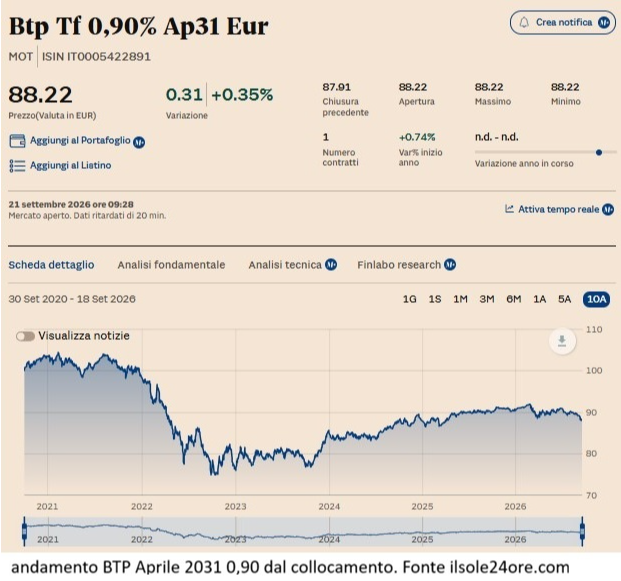
Se si dovesse venderlo per un'esigenza imprevista si subirebbe una perdita reale in conto capitale vicina al 12%.
2.Gli ETF: massima diversificazione e costi ridotti, ma richiedono disciplina
Gli ETF (Exchange Traded Funds) sono fondi a gestione passiva quotati in borsa: replicano fedelmente un indice di mercato (come l'S&P500 americano, l'indice globale MSCI World o panieri di centinaia di obbligazioni mondiali).
I PRO:
- Diversificazione immediata: con una sola quota da 50 € o 100 € puoi investire contemporaneamente in 1.500 grandi aziende mondiali o in titoli di Stato di decine di governi.
- Costi di gestione minimi: spesso compresi tra lo 0,05% e lo 0,30% annuo.
- Trasparenza e liquidità: sai esattamente cosa c'è dentro e si negoziano in tempo reale.
I CONTRO:
- Nessun "paracadute" emotivo o gestione del rischio: l'ETF replica l'indice sia quando sale, sia quando scende. Se il mercato perde il 20%, l'ETF perde il 20%.
- Non hanno una data di scadenza definita (nella maggior parte dei casi): non c'è una data in cui ti viene restituito a tavolino il valore 100 come per una singola obbligazione.
- Tassazione al 26% sulla componente azionaria e obbligazionaria corporate e regime fiscale che richiede attenzione per l'eventuale compensazione delle minusvalenze (in riferimento a questo argomento vedi la tabella nell'articolo "Come compensare le minus in scadenza").
3.I Fondi Comuni: il valore della gestione attiva e della protezione
I Fondi Comuni d'investimento affidano il capitale a un team di professionisti (gestori) con l'obiettivo di selezionare i migliori titoli, contenere la volatilità nelle fasi critiche o sovraperformare un mercato di riferimento.
I PRO:
- Flessibilità e controllo del rischio: nelle fasi di forte turbolenza di mercato, un buon gestore può aumentare la liquidità o adottare strategie difensive per proteggere il capitale.
- Accesso a mercati complessi o tematici: consentono di investire in obbligazioni societarie selezionate, mercati emergenti o settori specialistici con un'analisi di credito approfondita.
- Ideali per i Piani di Accumulo (PAC): permettono di automatizzare il risparmio mese dopo mese, abbattendo l'ansia del "timing" di mercato.
I CONTRO:
- Costi di gestione più elevati: mediamente tra l'1% e il 2% annuo. Se il fondo non genera valore aggiunto reale rispetto al mercato, questi costi finiscono per zavorrare il rendimento.
- Scelta complessa: sul mercato esistono migliaia di fondi; saper distinguere i fondi di qualità da quelli costosi e inefficienti richiede competenza e analisi indipendente.
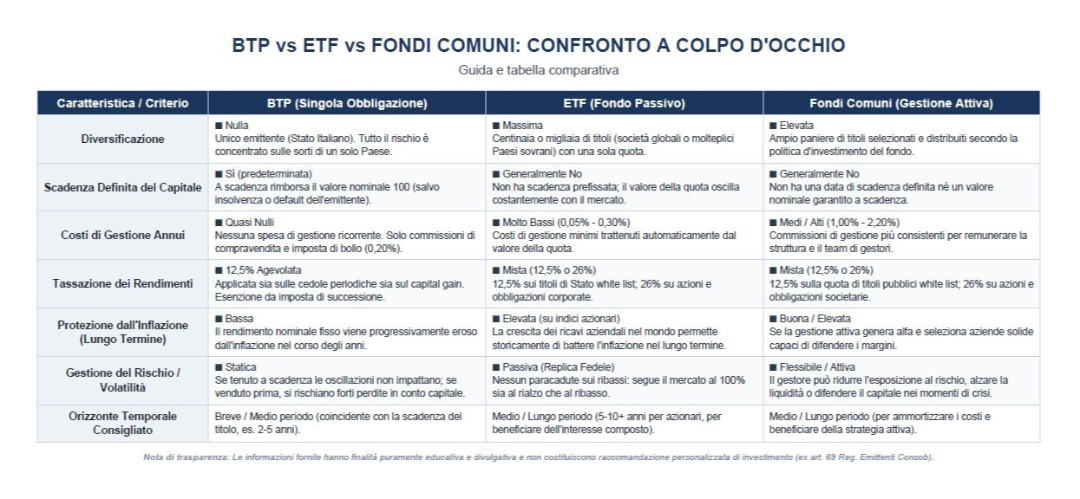
Il confronto a colpo d'occhio
Perché concentrarsi su uno solo è un errore strategico?
Immagina di costruire una casa:
- Ti servono mattoni solidi per le fondamenta;
- Ti serve il tetto impermeabile per la pioggia;
- Ti servono gli impianti per vivere comodamente.
Nessun costruttore userebbe solo mattoni anche per fare i vetri delle finestre.
Nei tuoi investimenti funziona esattamente allo stesso modo:
- Se compri solo BTP: ti esponi interamente al destino del debito italiano. Se l'inflazione resta persistente al 3% e la tua cedola è al 3,5%, al netto delle tasse il tuo rendimento reale è vicino allo zero: mantieni il capitale, ma non crei vero benessere per il tuo futuro.
- Se usi solo ETF: hai costi bassissimi, ma se arriva un ribasso del 30% e non hai una strategia definita o la giusta tolleranza al rischio, potresti farti prendere dal panico e vendere nel momento peggiore.
- Se sottoscrivi solo Fondi senza verificarne i costi: rischi di regalare all'intermediario una fetta consistente del tuo rendimento senza ricevere un reale valore in termini di rendimento e protezione.
La vera forza non è nello strumento, ma nel metodo
La domanda corretta non è "Meglio i BTP o gli ETF/Fondi?", ma:
"A quale cassetto della mia vita serve questo denaro?"
-La liquidità per le emergenze a 1-2 anni richiede strumenti sicuri, liquidi e a breve termine.
-La spesa prevista tra 4 anni (come il cambio auto o una ristrutturazione) può trovare nel BTP uno strumento perfetto per scadenza e tranquillità.
-I progetti a 10 o 15 anni (il futuro dei figli, l'integrazione della pensione) hanno bisogno del motore della crescita globale tramite ETF e fondi azionari, per battere l'inflazione e far lavorare l'interesse composto.
Gli strumenti finanziari sono solo mezzi di trasporto. Prima di scegliere se salire su un treno ad alta velocità, su un fuoristrada o su un'utilitaria, devi avere ben chiara la destinazione e le condizioni della strada.
Hai dubbi su come strutturare la tua pianificazione o desideri un'analisi approfondita del tuo attuale portafoglio?
Prenota una prima consulenza gratuita con me per verificare insieme se i tuoi strumenti sono allineati ai tuoi reali obiettivi di vita.
