Immagina di essere alla guida della tua auto su una strada extraurbana. Durante il tragitto, buchi una gomma. Se nel bagagliaio hai la ruota di scorta, l'imprevisto si risolve in mezz'ora e con un minimo di fastidio. Se non ce l'hai, la giornata è rovinata, devi chiamare il carro attrezzi e la spesa lievita.
In finanza personale, il Fondo di Emergenza rappresenta esattamente quella ruota di scorta: un cuscinetto di liquidità pronto all'uso che impedisce a un imprevisto economico di rovinare i tuoi progetti di vita o la tua serenità quotidiana.
Purtroppo, l'errore più comune che si commette è doppio: da un lato c'è chi non ha una riserva dedicata e vive sul filo del rasoio; dall'altro c'è chi accumula troppi soldi fermi sul conto corrente, lasciando che l'inflazione ne eroda lentamente il potere d'acquisto come ho scritto nel mio precedente articolo "Lasciare i soldi sul conto: quanto ti costa davvero oggi?".
Vediamo dunque come strutturare il tuo fondo di emergenza in modo semplice ed efficace.
1.A cosa serve (e a cosa NON serve) il Fondo di Emergenza
La prima regola per gestire bene il denaro è dare una destinazione chiara a ogni euro.
Il fondo di emergenza deve coprire unicamente gli imprevisti reali e non differibili, come ad esempio:
- Spese mediche o dentistiche improvvise.
- Riparazioni straordinarie dell'auto o della casa.
- Una temporanea interruzione del reddito (es. calo del lavoro autonomo o transizione professionale).
❌ Cosa NON è un'emergenza?
Le vacanze estive, i regali di Natale o l'acquisto del nuovo smartphone non sono imprevisti: sono spese pianificabili che vanno gestite nel budget ordinario.
2.Quanti mesi tenere da parte? La formula basata sulle spese (non sullo stipendio)
La regola generale consiglia spesso di accantonare da 3 a 6 mesi di entrate. Tuttavia, una stima davvero personalizzata non si calcola sullo stipendio, ma sulle tue spese mensili essenziali (affitto/mutuo, bollette, spesa alimentare, trasporti).
Ecco come orientarsi per scegliere la tua quota ideale:
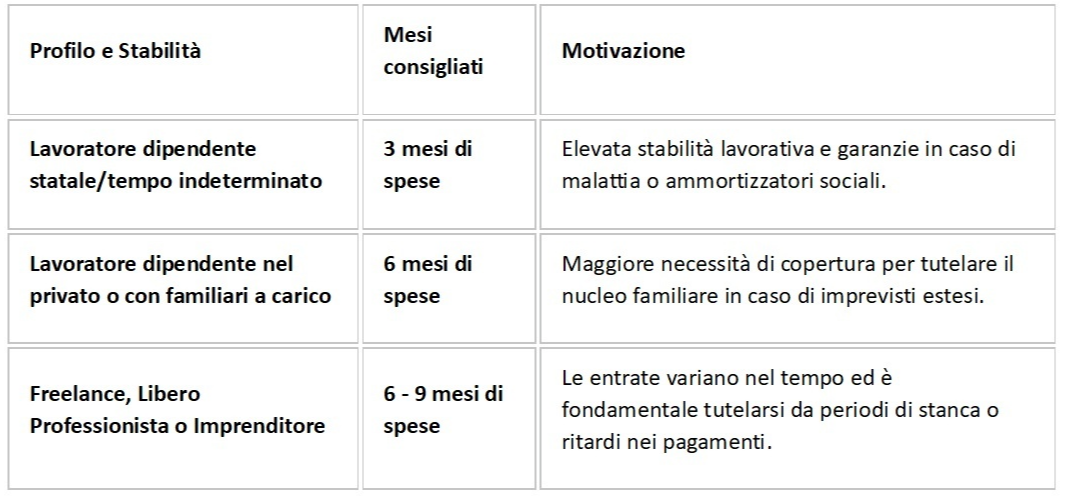
Un esempio pratico:
Se le tue spese essenziali mensili ammontano a 1.500 €, un fondo di emergenza da 6 mesi sarà pari a 9.000 €. Questo è l'importo da mantenere accessibile per far fronte a qualsiasi tempesta senza dover intaccare i tuoi investimenti a lungo termine.
Il ruolo delle polizze assicurative: si può ridurre il fondo di emergenza?
Un fattore spesso trascurato è la presenza di assicurazioni dedicate (es. polizze sanitarie, infortuni o tutele sulla casa).
Disporre di adeguate coperture ti permette, in teoria, di ridurre leggermente l'importo totale del tuo fondo di emergenza, poiché molti dei grandi rischi finanziari vengono trasferiti alla compagnia asicurativa.
Tuttavia, attenzione a non ridurlo troppo! Molte polizze funzionano a rimborso: significa che, di fronte a un'emergenza (come un intervento medico o una riparazione straordinaria), dovrai comunque anticipare la somma di tasca tua ed attendere i tempi burocratici della compagnia per riavere i soldi. Il fondo di emergenza ti serve proprio a coprire quella finestra temporale senza andare in affanno.
3.Dove e come custodire il tuo fondo di emergenza
Un buon fondo di emergenza deve rispettare tre requisiti chiave: sicurezza, liquidabilità immediata e separazione fisica dal conto corrente di tutti i giorni:
- Separa i conti: Non lasciare questi soldi sul conto principale dove accrediti lo stipendio e paghi le bollette. Vedere della liquidità ti porterà a spenderla inconsciamente per sfizi quotidiani.
- Usa strumenti ad hoc: Soluzioni come un conto deposito libero o strumenti a bassissimo rischio e ad alta liquidità ti permettono di riscattare le somme in 24-48 oer e di proteggere, almeno in parte, la cifra dalla svalutazione monetaria.
Conclusioni e prossimi passi
Avere un fondo di emergenza ben dimensionato è il primo vero passo per costruire una solida salute finanziaria. Ti regala la tranquillità emotiva di sapere che qualunque cosa accada domattina, la tua famiglia e il tuo tenore di vita sono al sicuro.
Vuoi ottimizzare la gestione della tua liquidità?
Calcolare la quota ideale di riserva e capire dove posizionarla senza lasciare troppi soldi infruttiferi sul conto richiede un'analisi attenta del tuo bilancio familiare.
Prenota una prima consulenza orientativa con me: analizzeremo insieme la tua situazione attuale per proteggere la tua tranquillità e valorizzare i tuoi risparmi.
